탄탈럼 커패시터, AI 서버 수요에 공급 6개월 대기
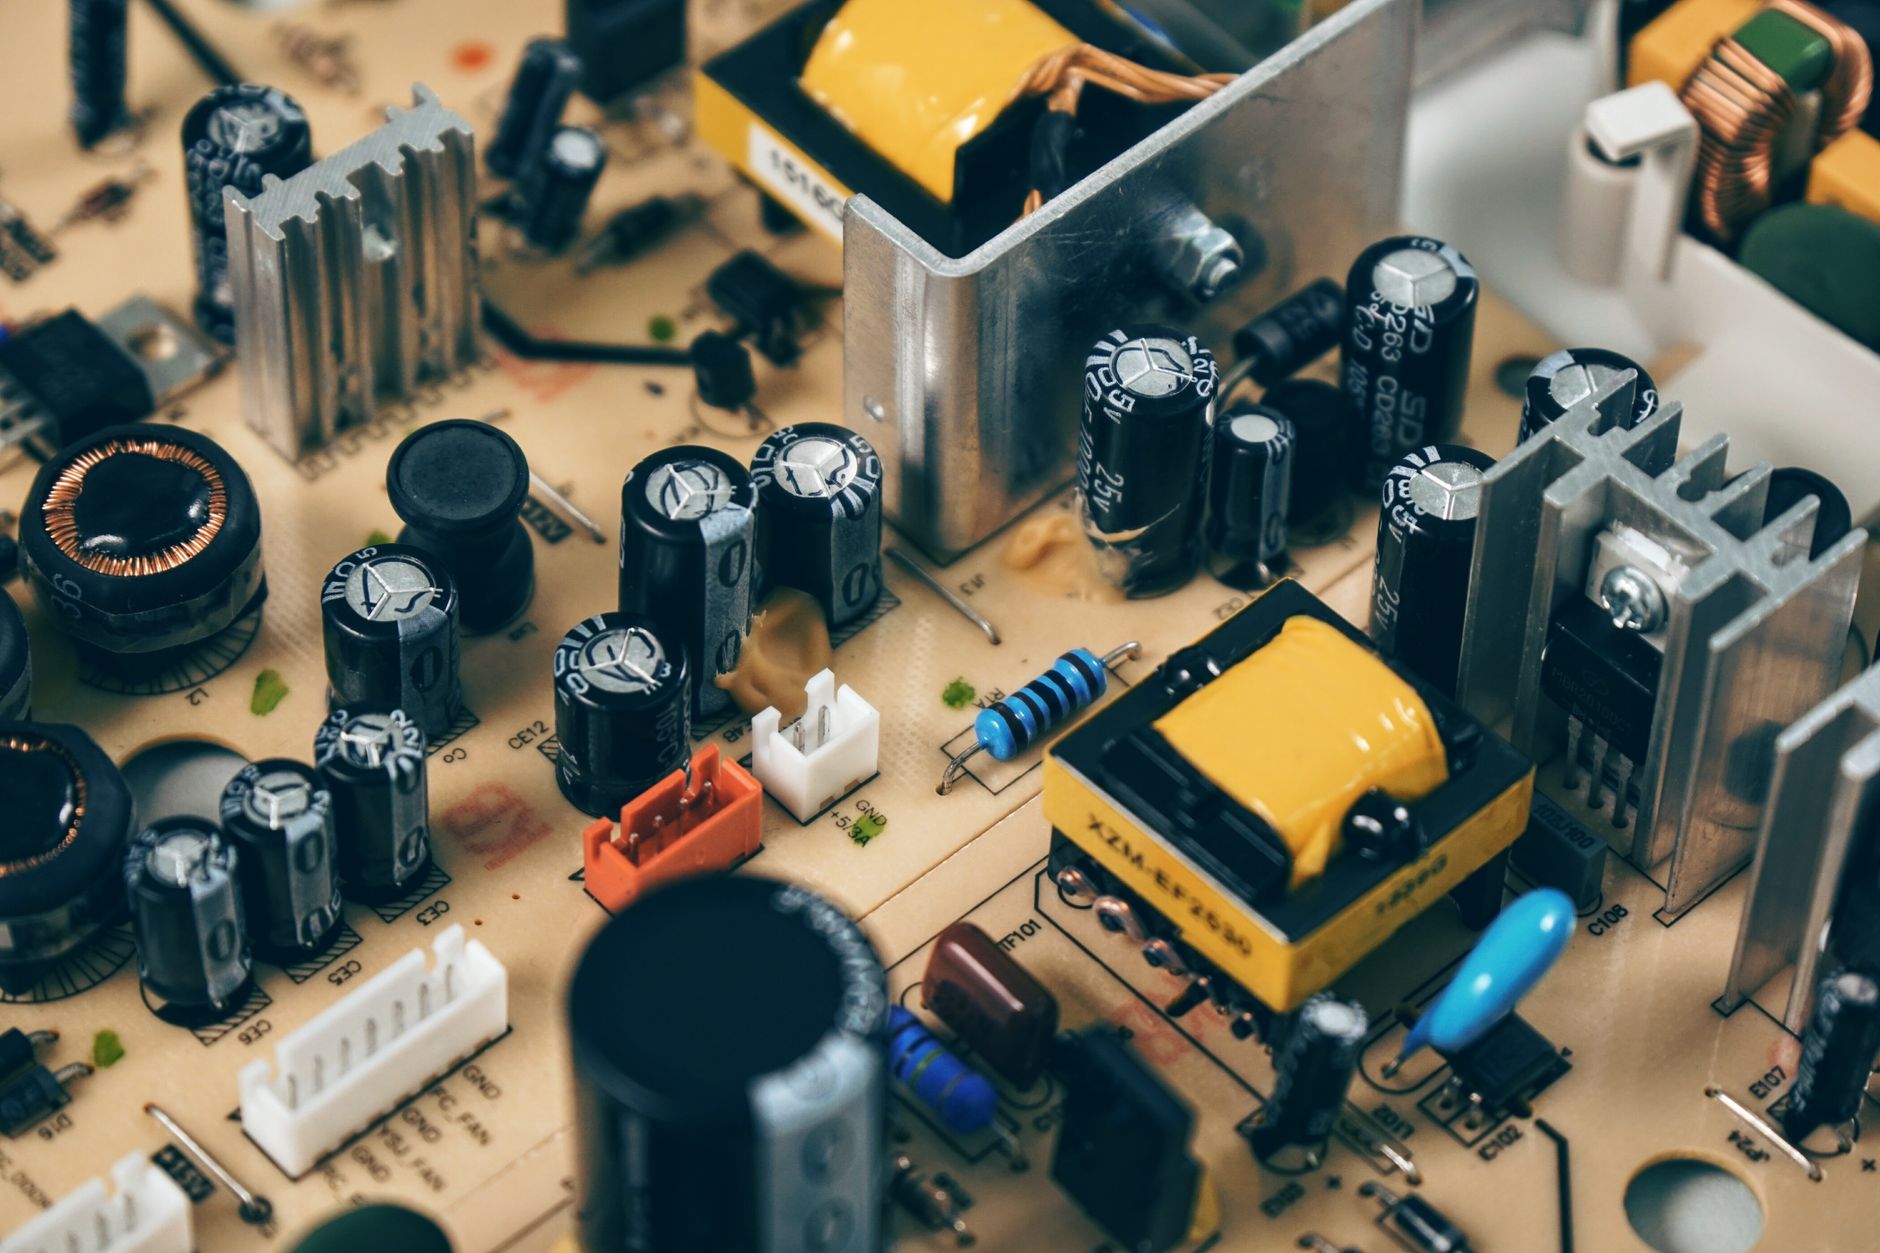
탄탈럼 커패시터는 스마트폰·AI 서버·전기차 ECU에 필수 수동 소자다. 글로벌 탄탈럼 원광 생산은 콩고민주공화국(DRC) 40%, 르완다 25%, 브라질 15% 순이며, 정제·가공 단계의 약 70%는 중국 기업이 담당한다.
2024년 글로벌 AI 서버 출하량이 전년 대비 약 35% 증가하면서 서버 보드당 탄탈럼 커패시터 소요량(평균 200~400개)이 수요를 직접 끌어올렸다. 2025년 현재 주요 공급사인 무라타·TDK·KEMET(Yageo)의 리드타임이 24~28주로 연장됐다.
중국이 갈륨·게르마늄에 이어 희토류 정제 공정 전반에 수출 심사를 강화하는 흐름 속에서, 탄탈럼 정제 분야에도 유사한 통제 도입 가능성이 업계에서 거론된다. 실제 중국 내 정제 설비 가동률은 2024년 4분기 기준 약 92%로 포화 상태에 근접했다.
탄탈럼 원자재(분말) 국제 가격은 2023년 초 kg당 약 130달러에서 2025년 중반 현재 약 195달러 수준으로 50% 상승했다. 한국은 탄탈럼 원광 자체 생산이 없고, 전량 수입 의존이며 국내 정제 능력도 부재하다.
탄탈럼 병목은 단순 부품 수급 이슈가 아니다. AI 서버 1개 랙에 필요한 탄탈럼 커패시터는 최소 5,000개 이상이며, 납기 26주 지연은 엔비디아 H100·B200 기반 서버 조립 일정을 직접 밀어낸다. 삼성전자·SK하이닉스의 HBM을 탑재한 서버 완성 시점이 커패시터 병목으로 늦어질 수 있다.
한국 전자부품 업계는 탄탈럼 커패시터를 삼성전기·대덕전자 등이 PCB 조립 단계에서 구매한다. 그러나 탄탈럼 원재료 정제·가공은 전량 일본·중국·미국 공급에 의존해 가격 협상력이 없다. 정제 다변화 없이는 가격 충격이 반복될 구조다.
미국 Global Advanced Metals(GAM)과 카자흐스탄 Ulba Metallurgical Plant는 중국 외 탄탈럼 정제 능력을 보유한 대안 공급자로 부상한다. GAM은 연간 약 350t의 탄탈럼 분말 생산 능력을 갖추고 있어, 중국 공급 차질 시 수혜가 집중된다.
탄탈럼 커패시터 재고를 선매입한 EMS(전자제조서비스) 기업과 AI 서버 ODM 업체는 납기 26주 시대에 납품 경쟁력을 확보한다. 대만 폭스콘·위스트론 등 선제적 재고 확보 업체가 단기 수혜 구간에 있다.
삼성전기·대덕전자 등 국내 PCB·수동소자 조립 업체는 탄탈럼 커패시터 납기 연장으로 AI 서버향 납품 일정이 지연될 위험에 처한다. 수주 계약에 납기 위약금 조항이 포함된 경우 직접 손실이 발생할 수 있다.
전기차 ECU·ADAS 모듈 납품사도 영향권이다. 현대모비스·HL만도 등 차량용 전자부품 조립 라인은 커패시터 부족으로 라인 가동률 조정 압력을 받을 수 있다. 전장 부품의 탄탈럼 커패시터 대체재(세라믹 MLCC)로의 전환 가능성도 제한적이다.
즉시 실행: 주요 EMS·구매팀은 탄탈럼 커패시터 안전재고를 현행 8주에서 최소 20주로 상향 조정해야 한다. 무라타·KEMET·TDK 3사 기준 물량을 분산 확보하고, 단일 공급사 의존 비율이 50% 이상이라면 즉시 분산 계약을 추진할 것.
중기 전략: 탄탈럼 커패시터를 MLCC(적층 세라믹 커패시터)로 부분 대체 가능한 회로 설계 검토를 선제적으로 진행해야 한다. 삼성전기는 MLCC 분야 글로벌 점유율 약 23%(2위)로, 설계 변경 시 공급망 내재화 가능성이 있다.
정책 건의: 산업부 소부장 6개 분야 지원 대상에 탄탈럼 등 전략 수동소자 원재료를 포함시켜야 한다. 현행 지원 항목은 주로 반도체 공정 소재에 집중돼 있어, 수동 소자 공급망 공백이 AI 서버 생산 병목으로 이어지는 연결 고리가 정책적으로 빠져 있다.
실제 조달 현장에서는 — 탄탈럼 커패시터 납기가 6개월을 넘어선 시점에서도 현물 브로커 시장 가격은 공식 카탈로그 대비 2~3배 프리미엄이 붙어 있다. 이 브로커 물량의 출처를 확인하지 않고 구매하면 위조·불량품 리스크가 따라오므로, 긴급 조달 시에는 반드시 공급사 공인 대리점 경로를 고수해야 한다.
이 포스팅은 쿠팡 파트너스 활동의 일환으로 수수료를 제공받습니다.