탄탈럼 커패시터 병목, AI 서버 수요에 공급이 못 따라간다
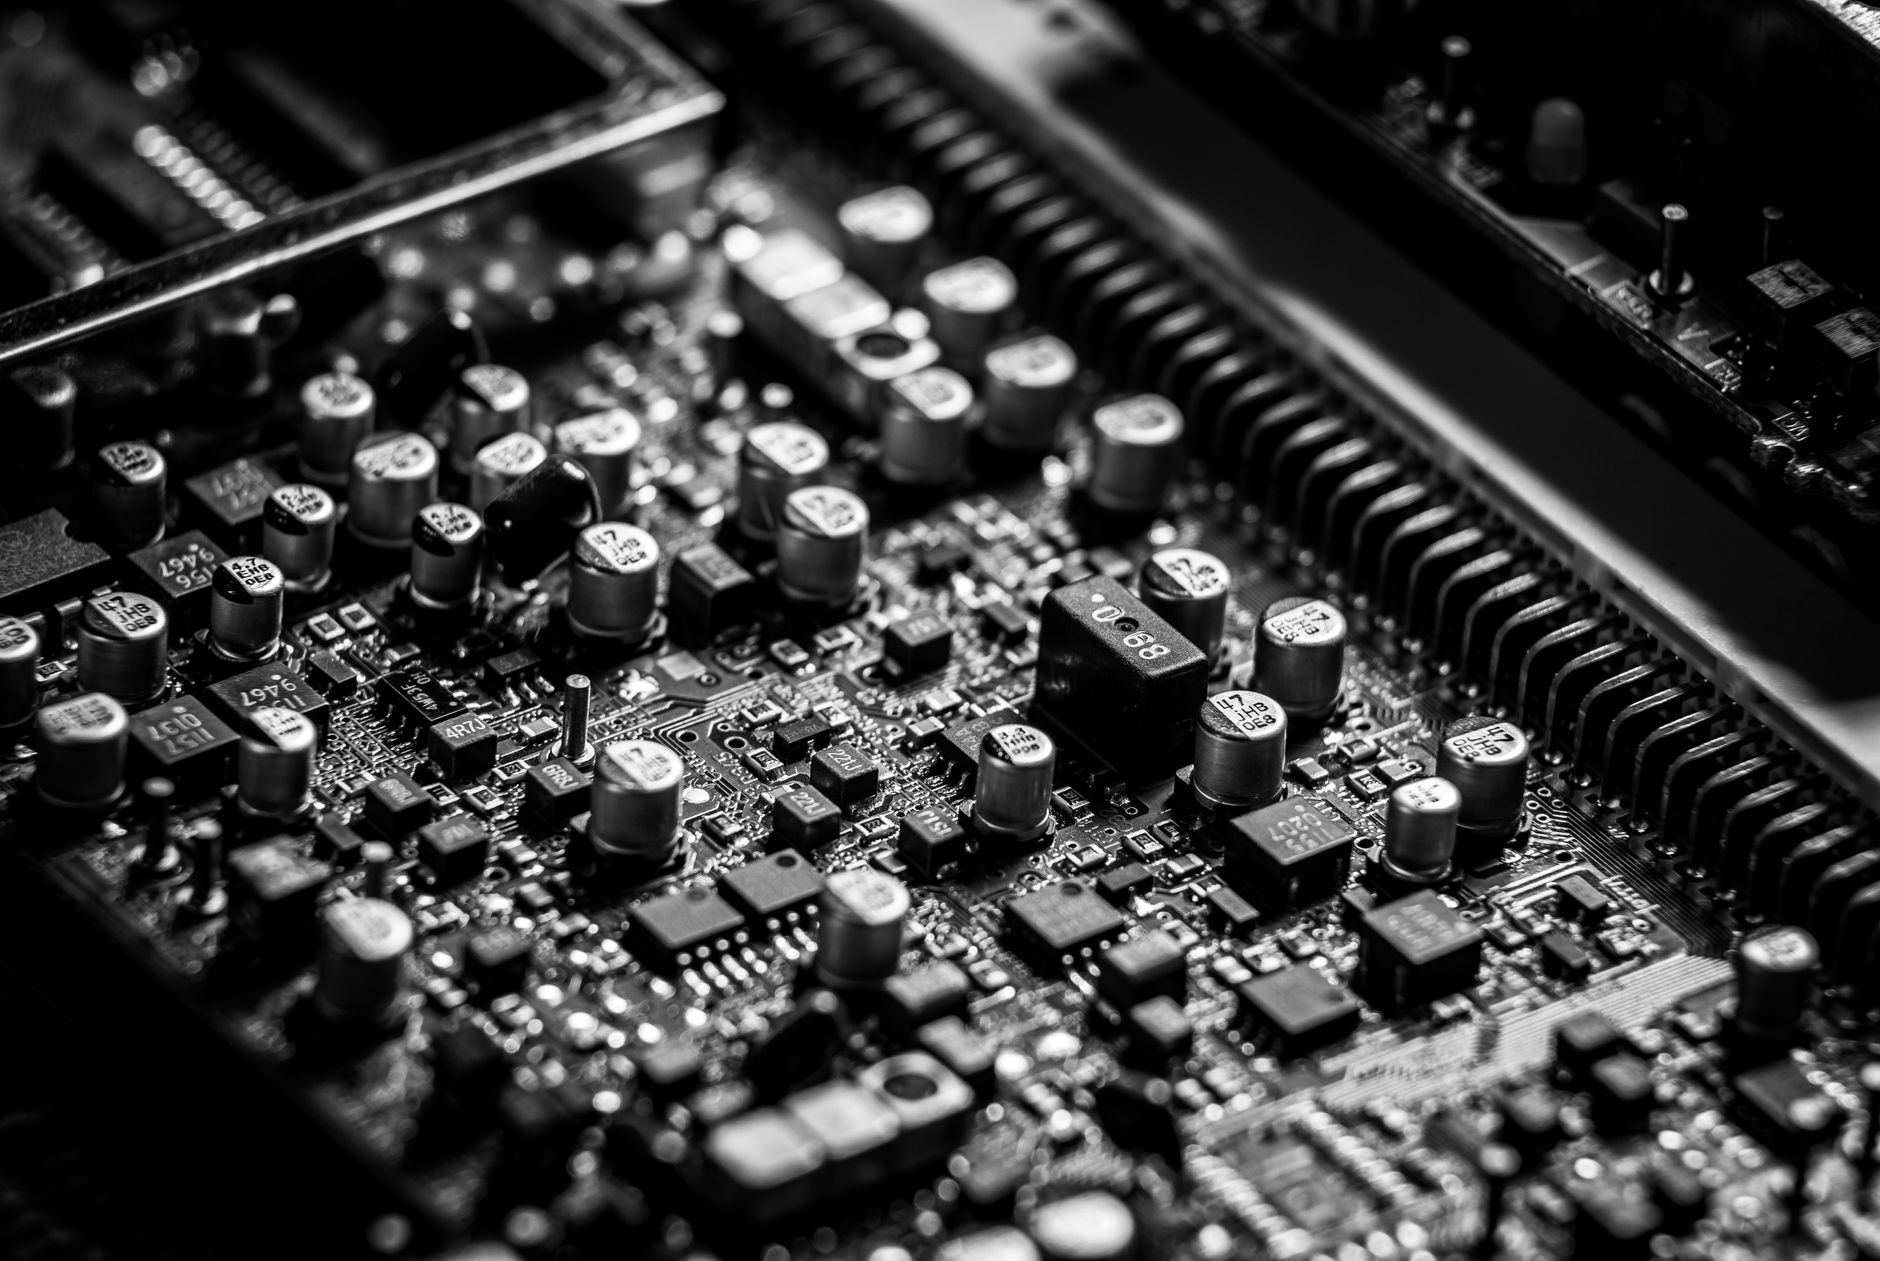
탄탈럼 커패시터는 AI 서버 전원 공급 회로·전장 ECU에 필수적으로 쓰이며, 고온·고주파 환경에서 세라믹 커패시터로 대체가 어렵다. AI 서버 한 대당 탄탈럼 커패시터 탑재량은 일반 서버 대비 3~4배 수준으로, 데이터센터 증설이 가속화될수록 수요가 비례 상승한다.
전 세계 탄탈럼 원광 생산의 약 60%는 콩고민주공화국(DRC)과 르완다에 집중돼 있다. DRC는 2024년 동부 지역 분쟁 격화로 일부 광산 조업이 중단됐으며, 이로 인해 2025년 상반기 탄탈럼 원광 공급량이 전년 동기 대비 약 15% 감소한 것으로 추정된다.
탄탈럼 분말 가격은 2023년 kg당 약 130달러에서 2025년 8월 현재 180달러 수준으로 38% 상승했다. 글로벌 탄탈럼 커패시터 시장 규모는 2024년 기준 약 18억 달러(약 2.5조 원)이며, 2028년까지 연평균 8% 성장이 전망된다.
일본 KEMET(현 YAGEO 자회사)·Vishay·Panasonic이 글로벌 탄탈럼 커패시터 시장의 약 70%를 과점하고 있다. 한국은 탄탈럼 커패시터를 전량 수입에 의존하며, 연간 수입액은 약 3,000억 원 수준으로 AI 서버 수요 증가와 함께 매년 10% 이상 증가 추세다.
탄탈럼 공급 병목은 중국 수출통제와 달리 정치적 결정이 아닌 지정학적 분쟁·광산 인프라 부족에서 비롯된다. DRC 분쟁이 단기 해소될 가능성이 낮아 2025~2026년 공급 타이트 국면이 이어질 것으로 본다. 여기에 AI 서버 수요가 폭발적으로 늘면서 수급 불균형이 단순한 가격 상승을 넘어 물량 자체의 확보 문제로 전환되고 있다.
한국 전자 부품 업체들은 탄탈럼 커패시터를 주로 일본·미국 제조사로부터 수입하므로, 원재료 가격 상승분이 완제품 단가에 반영되는 데 6~9개월 래그가 발생한다. 이미 2025년 하반기 구매 단가 협상에서 10~15% 인상 요구가 들어오고 있다는 현장 신호가 있다.
YAGEO(대만, KEMET 모회사)와 Vishay(미국)는 탄탈럼 커패시터 과점 지위를 바탕으로 가격 인상을 주도할 수 있는 위치에 있다. 공급 타이트 국면에서 장기 공급 계약 협상력이 강화되고 있다.
호주 Global Advanced Metals(GAM)와 캐나다 탄탈럼 생산업체들이 DRC 공급 감소 수혜를 받고 있다. GAM은 전 세계 고순도 탄탈럼 분말 공급의 약 30%를 담당하며, 2025년 생산 능력 확대 투자를 진행 중이다.
삼성전기·삼성SDI·LG이노텍 등 전자 부품 제조사는 탄탈럼 커패시터 조달 단가 상승을 세트 업체(삼성전자·LG전자)에 전가하기 어려운 구조다. 장기 공급 계약 단가가 고정된 경우 원재료 상승분이 영업이익률을 직접 잠식한다.
AI 서버 ODM·데이터센터 구축 사업자들은 탄탈럼 커패시터 납기 지연(현재 12~16주)으로 서버 출하 일정이 밀리는 리스크에 노출돼 있다. 납기 지연 1주당 데이터센터 가동 개시가 늦어지는 기회비용이 발생한다.
탄탈럼 커패시터 수요 기업은 현재 12~16주인 납기를 고려해 최소 6개월 선행 발주 체계를 구축해야 한다. 스폿 구매 비중을 줄이고 YAGEO·Vishay와의 연간 물량 확정 계약 비중을 70% 이상으로 높이는 것이 원가 안정화의 핵심이다.
대체 소재 검토도 병행해야 한다. 세라믹 커패시터(MLCC)로 대체 가능한 회로 설계를 AI 서버 신모델 개발 단계에서 선반영하면 탄탈럼 의존도를 10~15% 낮출 수 있다. 단, 고온 특성이 요구되는 전장·방산 용도는 대체 불가 구간이 남는다.
투자자 관점에서는 탄탈럼 커패시터 공급 병목이 2025~2026년 YAGEO(대만 상장)의 ASP(평균판가) 개선 요인으로 작동할 가능성을 주목해야 한다. 국내에서는 탄탈럼 커패시터 직접 수혜 기업이 상장돼 있지 않으나, 삼성전기의 MLCC 대체 수혜 가능성은 간접 모니터링 대상이다.
실제 조달 현장에서는 — 2025년 2분기부터 탄탈럼 커패시터 특정 사양(고압·고용량 제품)의 배분 통보가 시작됐고, 소량 구매자는 우선순위에서 밀리는 상황이 발생하고 있다. 구매 담당자라면 지금 당장 연간 물량 확약서(LOI)를 제출해 배분 우선순위를 확보하는 것이 최선이다.
이 포스팅은 쿠팡 파트너스 활동의 일환으로 수수료를 제공받습니다.