동남아 공급망 딜레마 2025, 한국식 '소재 우회 거점' 실효성 점검
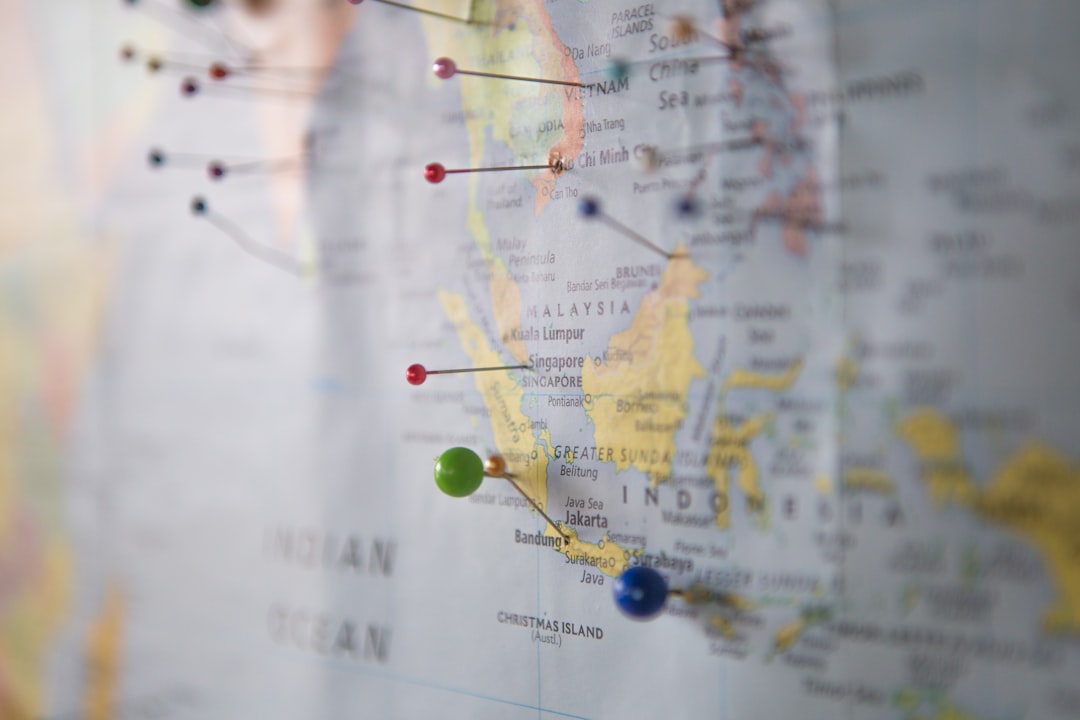
로위연구소(Lowy Institute) 보고서에 따르면, 동남아 국가들은 미국과 중국 양측으로부터 공급망 재편 참여 압력을 동시에 받고 있으며, '전략적 양다리 걸치기(strategic hedging)'를 공식 정책으로 유지하고 있다. 베트남은 2024년 기준 미국의 최대 무역적자국 3위로 올라섰고, 동시에 중국 최대 수출시장 중 하나다.
말레이시아는 반도체 후공정(OSAT) 글로벌 점유율 약 13%를 보유하며, 인텔·인피니언·ST마이크로 등 글로벌 반도체 기업들의 패키징 거점이다. 그러나 소재 자급 측면에서는 핵심 공정 소재(고순도 화학품, 타겟 소재)의 70% 이상을 여전히 중국·일본에서 수입한다.
인도네시아는 니켈·보크사이트 자원 보유국으로 배터리 소재 공급망에서 전략적 위치에 있지만, 반도체 소재 가공 인프라는 초기 단계다. 한국이 동남아를 소재 가공 우회 거점으로 활용하려면 적어도 5~7년의 인프라 투자 기간이 필요하다는 것이 현장 평가다.
한국 기업이 동남아를 소재 공급망 우회 거점으로 실제 활용하려면, '완성품 조립' 이전 단계인 소재 1차 가공(정제·분말화·합금화) 설비를 현지에 구축해야 한다. 이 단계를 건너뛰고 완성품 조립만 동남아로 이전하면 규제 우회 효과가 없다. 미국 상무부는 이미 '실질적 변환(substantial transformation)' 기준으로 원산지를 판정하고 있다.
실제 조달 현장에서는 — 동남아 소재 거점 구축을 검토하는 기업들과 여러 차례 논의한 경험이 있다. 가장 큰 장애물은 '현지 엔지니어 확보'다. 고순도 소재 가공 기술자는 베트남·말레이시아에서도 절대적으로 부족하다. 한국 본사에서 기술자를 파견하는 모델로 시작하되, 3~5년 내 현지 기술 이전을 병행하지 않으면 지속 가능한 거점이 되지 않는다.
이 포스팅은 쿠팡 파트너스 활동의 일환으로 수수료를 제공받습니다.